Por Eunice Espínola | Jornalista e escritora
Salvador, Brasil — 6 de novembro de 2026
Há uma crueldade silenciosa nas crises bancárias: o dinheiro pode continuar registrado em uma conta, mas desaparecer da vida de quem precisa dele para sobreviver.
Na manhã de 3 de novembro de 2026, milhares de paraguaios descobriram que não conseguiam acessar suas economias no Ueno Bank. A tela do aplicativo deixou de mostrar os saldos. Agências permaneceram fechadas. Trabalhadores, aposentados e pequenos empresários passaram a enfrentar a incerteza de não saber quando poderiam utilizar os recursos que lhes pertenciam.
Em reportagens publicadas no Paraguai, depositantes relataram dificuldades para comprar alimentos, medicamentos e atender às necessidades dos filhos.
Em Salvador, a mais de mil quilômetros de distância, aquelas notícias despertaram uma memória que parecia adormecida havia três décadas.
Eu conhecia aquela angústia.
Não porque a tivesse estudado nos livros de economia.
Mas porque já havia vivido a experiência de ter dinheiro no banco e não conseguir colocar alimento na mesa dos meus filhos.
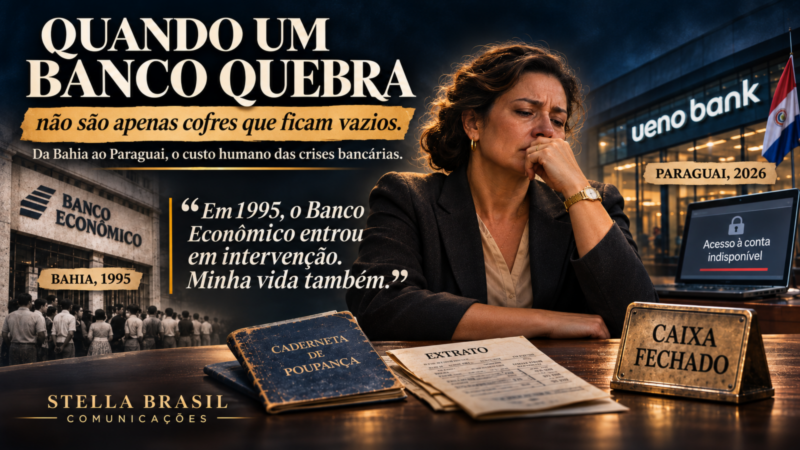
Em 11 de agosto de 1995, quando o Banco Central do Brasil decretou a intervenção no Banco Econômico, uma das maiores instituições financeiras privadas do país, a minha vida começou a desmoronar.
Eu era empresária.
Tinha um negócio, funcionários, responsabilidades, filhos estudando em escolas particulares e um patrimônio construído com trabalho.
Não imaginava que a crise de uma instituição financeira pudesse destruir, em tão pouco tempo, os alicerces de uma existência inteira.
Mas foi exatamente o que aconteceu.
Quando o dinheiro deixa de pertencer à rotina de uma família
A intervenção atingiu nossas contas particulares, as cadernetas de poupança dos meus filhos e os depósitos diários da empresa.
Dinheiro. Cheques. Recebimentos de cartões de crédito.
Tudo aquilo que alimentava o caixa do negócio e sustentava nossos compromissos financeiros ficou comprometido pela indisponibilidade dos recursos.
E, enquanto o dinheiro permanecia inacessível, a vida continuava cobrando.
Os fornecedores não deixavam de existir. Os funcionários precisavam receber. As despesas familiares continuavam chegando.
Uma empresa não sobrevive apenas porque possui valores registrados em uma conta bancária. Precisa de liquidez para pagar salários, adquirir mercadorias, cumprir obrigações e manter suas atividades.
Quando essa circulação é interrompida, a crise se espalha com uma velocidade devastadora.
No meu caso, ela atingiu tudo.
Perdi minha empresa. Precisei vender bens para pagar contas e funcionários. Meus filhos tiveram de deixar os colégios particulares. E conheci uma realidade que jamais imaginara enfrentar: a falta de alimento à mesa.
Nenhuma dessas perdas aconteceu isoladamente.
Era como assistir à queda sucessiva de paredes que, durante anos, haviam sustentado a mesma casa.
Primeiro, a segurança financeira.
Depois, o patrimônio.
Em seguida, a estabilidade dos filhos.
Por fim, a própria identidade profissional.
Não era somente o dinheiro que desaparecia da minha vida.
Era a possibilidade de continuar sendo a mulher que eu havia construído com tanto esforço.
A segunda falência: quando os amigos também desaparecem
Existe uma dimensão das tragédias econômicas sobre a qual raramente se escreve.
É a transformação do olhar da sociedade sobre aqueles que perderam tudo.
Enquanto eu era uma empresária bem-sucedida, éramos reconhecidos, considerados, socialmente aceitos.
O sucesso parecia nos garantir um lugar entre as pessoas.
Mas, quando a situação financeira mudou, muitas relações também mudaram.
Amigos viraram as costas.
Pessoas que antes se aproximavam passaram a se afastar.
Vieram os olhares acusadores, os constrangimentos, o silêncio de quem já não nos enxergava com o mesmo respeito.
Como se perder dinheiro significasse perder honestidade. Como se uma empresa quebrada transformasse sua proprietária em alguém menos digno.
Eu não havia escolhido aquela ruína.
Não tinha provocado a intervenção bancária.
Não havia decidido deixar de cumprir meus compromissos.
Era uma das pessoas atingidas pela crise.
Mesmo assim, precisei suportar a sensação de estar sendo julgada por uma tragédia que também me destruía.
A exclusão social pode ser tão cruel quanto a perda material.
Porque, quando o patrimônio acaba, descobrimos que algumas relações estavam ligadas menos à pessoa que éramos do que à posição econômica que ocupávamos.
E essa descoberta deixa marcas.
Há lágrimas que nascem da necessidade.
Outras, da vergonha que os outros tentam nos impor.
Eu conheci as duas.
A mãe que precisou aprender a viver com quase nada
Não existe número capaz de medir o sofrimento de uma mãe quando seus filhos são obrigados a abandonar a vida que conheciam.
A retirada das escolas particulares não representou apenas uma mudança na educação.
Representou a perda de uma estabilidade que eu havia trabalhado para lhes proporcionar.
E, como se isso não bastasse, veio a limitação extrema.
A necessidade de aprender a viver com menos, muito menos.
Reduzir despesas deixou de ser uma escolha de organização financeira. Tornou-se uma imposição diária.
A vida passou a ser governada pelas necessidades mais urgentes.
Era preciso decidir como continuar.
Como honrar compromissos.
Como preservar a dignidade.
Como encontrar forças para enfrentar o dia seguinte.
O que mais dói, retrospectivamente, não é apenas aquilo que perdi.
É perceber quantas dimensões de uma família podem ser atingidas por uma decisão financeira tomada muito longe de sua casa.
Os filhos não participam das reuniões dos bancos centrais. As mães não estão presentes nas negociações entre banqueiros. Mas são essas famílias que, muitas vezes, enfrentam as consequências mais profundas.
De empresária a candidata a um emprego
A crise também me obrigou a abandonar o lugar profissional que havia conquistado.
Eu precisava trabalhar.
Precisava sobreviver.
E, para isso, tive de fazer algo emocionalmente difícil: apagar minha imagem de empresária e procurar emprego no mercado comercial.
Não havia indignidade alguma em buscar trabalho.
A humilhação não estava no emprego.
Estava na imposição de recomeçar depois de ver destruída uma trajetória que havia exigido anos de dedicação.
A mulher que antes conduzia seu próprio negócio precisava procurar uma oportunidade para voltar a ter renda.
E enfrentar, mais uma vez, os olhares de uma sociedade que frequentemente confunde condição financeira com valor humano.
Eu havia perdido uma empresa. Mas não havia perdido minha capacidade de trabalhar, minha honestidade ou meu direito de existir com dignidade.
Entretanto, compreender isso internamente e enfrentar o julgamento externo eram duas batalhas diferentes.
Foi necessário reaprender a viver.
Não apenas economicamente.
Socialmente.
Profissionalmente.
Emocionalmente.
E essa reconstrução jamais apareceu em qualquer balanço do Banco Econômico.
A Bahia de 1995: quase um milhão de depositantes
O drama que vivi integrou uma crise de grandes proporções.
Segundo o relatório da Comissão Parlamentar de Inquérito do Proer, da Câmara dos Deputados, o Banco Econômico possuía, em 1995, quase um milhão de depositantes, aproximadamente 9.500 funcionários e 70 mil pequenos acionistas.
A investigação parlamentar identificou problemas antigos de liquidez, concentração de crédito e insuficiência patrimonial.
Naquele 11 de agosto, o Banco Central decretou a intervenção alegando incapacidade financeira da instituição para honrar seus compromissos.
Os clientes passaram a enfrentar restrições de saque.
A imprensa da época registrou que o limite inicialmente anunciado era de R$ 5 mil por cliente em conta corrente e de R$ 5 mil em poupança, com a liberação condicionada aos procedimentos da intervenção.
Nas ruas de Salvador, a revolta ganhou dimensão pública.
Em 14 de agosto de 1995, milhares de pessoas participaram de uma manifestação diante da agência central do Banco Econômico, no bairro do Comércio.
Entre os manifestantes estavam o escritor Jorge Amado e sua mulher, Zélia Gattai, também atingidos pelas restrições financeiras.
A presença de uma figura conhecida internacionalmente deu visibilidade à crise.
Mas, por trás dos personagens famosos, existiam milhares de histórias anônimas.
Famílias que dependiam dos depósitos para pagar despesas.
Empresários que precisavam de capital para manter suas atividades.
Trabalhadores que temiam pelo emprego.
O que os relatórios oficiais identificaram como uma crise de liquidez transformou-se, para parte da população, em uma crise de sobrevivência.
Em agosto de 1996, o Banco Econômico entrou em liquidação extrajudicial.
A história institucional seguiu seus caminhos administrativos e jurídicos.
A minha, entretanto, já havia sido profundamente modificada.
Paraguai, 2026: a tecnologia mudou, a angústia permanece
Trinta e um anos depois, o Ueno Bank levou uma nova geração de depositantes a enfrentar a indisponibilidade de recursos financeiros.
A instituição paraguaia, conhecida por sua expansão digital acelerada, informava atender aproximadamente três milhões de clientes.
Em 2 de novembro de 2026, o Banco Central do Paraguai decidiu iniciar o procedimento de resolução do banco, após identificar um índice de solvência inferior à metade do mínimo exigido.
A decisão foi anunciada publicamente em 3 de novembro.
O episódio provocou transtornos financeiros e uma crise política no país.
Em reportagens publicadas pela imprensa internacional, clientes narraram a dificuldade de acessar suas economias. Houve relatos de pessoas sem recursos disponíveis para comprar alimentos e medicamentos.
O banco central paraguaio anunciou garantias de depósitos de até 228,3 milhões de guaranis por depositante, conforme os limites legais.
Em 5 de novembro, teve início a primeira etapa dos pagamentos emergenciais, destinada inicialmente a clientes que cumprissem determinados requisitos e tivessem depósitos de até 10 milhões de guaranis.
As garantias e os pagamentos anunciados são importantes. Não se pode afirmar que todos os clientes perderam definitivamente suas economias.
Mas existe uma diferença entre receber a promessa de devolução e ter dinheiro disponível quando a família precisa comprar comida.
A fome não espera o calendário de uma autoridade monetária.
O salário de um trabalhador não deixa de ser necessário porque o sistema financeiro entrou em crise.
E as obrigações de um pequeno empresário não desaparecem durante um processo de resolução bancária.
É nesse ponto que o Paraguai de 2026 encontra a Bahia de 1995.
Não porque as duas crises sejam juridicamente idênticas ou porque exista uma ligação comprovada entre seus controladores.
Mas porque a interrupção do acesso ao dinheiro pode produzir consequências humanas semelhantes.
Quem responde pelos prejuízos que não cabem nos balanços?
Os dois episódios levantam questões sobre a responsabilidade das instituições financeiras, a eficácia da fiscalização e os mecanismos de proteção aos depositantes.
No caso brasileiro, a CPI do Proer examinou operações financeiras, empresas relacionadas ao conglomerado e a atuação das autoridades reguladoras.
No Paraguai, investigações em andamento examinam operações atribuídas ao Ueno Bank, inclusive suspeitas envolvendo créditos a empresas ligadas ao grupo controlador. As responsabilidades individuais ainda dependem da apuração e das decisões judiciais.
Cada caso exige análise própria, respeito às provas e distinção entre irregularidades comprovadas e suspeitas.
Mas há uma questão que atravessa fronteiras e gerações.
Quando uma instituição financeira deixa de cumprir suas obrigações, quem calcula o prejuízo da empresa que não conseguiu continuar?
Quem mede o impacto sobre uma criança que precisou mudar de escola?
Quem reconhece o dano causado à dignidade de uma família que passou a enfrentar privações?
Quem responde pelo patrimônio vendido às pressas, pelos empregos comprometidos, pelas oportunidades perdidas?
E quem repara as consequências sociais enfrentadas por pessoas que, além de perder recursos, foram tratadas como fracassadas?
A devolução de depósitos, quando ocorre, pode recompor parte da perda financeira.
Mas não necessariamente reconstrói uma empresa encerrada, restitui oportunidades profissionais ou recupera anos de estabilidade familiar.
Esses custos precisam fazer parte do debate sobre a responsabilidade social e econômica das crises bancárias.
O que o tempo não conseguiu apagar
Volto a olhar para o Paraguai.
Vejo os relatos de correntistas, os comunicados oficiais, as notícias sobre investigações e as iniciativas de devolução dos depósitos.
E, por trás de tudo isso, reconheço uma dor antiga.
A minha própria dor.
A mulher que hoje escreve estas palavras é jornalista, escritora e comunicadora.
Mas também é aquela empresária que, em 1995, viu seu negócio desmoronar.
É a mãe que precisou retirar os filhos das escolas particulares.
A mulher que vendeu bens para honrar compromissos.
Que enfrentou a falta de alimento à mesa.
Que conheceu as costas viradas de antigos amigos.
Que suportou olhares acusadores.
Que teve de abandonar sua identidade de empresária e procurar emprego no comércio.
Que aprendeu, sob circunstâncias extremas, a viver com muito menos do que havia conhecido.
Não escrevo estas palavras para comparar sofrimentos.
Escrevo porque sei o que significa acordar e descobrir que a vida construída durante anos pode estar ameaçada por uma crise bancária.
Sei que o tempo pode permitir a reconstrução de uma trajetória.
Mas também sei que existem perdas que não se encerram quando termina um processo de liquidação.
Trinta e um anos depois, o Ueno Bank não me trouxe apenas uma notícia. Trouxe de volta a empresária que fui, a mãe que sofreu e a mulher que precisou reaprender a sobreviver.
O Banco Econômico pertence à história financeira do Brasil.
O Ueno Bank agora ocupa um capítulo da história econômica do Paraguai.
Mas, para as pessoas atingidas, esses acontecimentos podem representar algo muito maior do que episódios bancários.
Podem ser o dia em que a vida se dividiu entre antes e depois.
Porque, quando um banco entra em crise, os prejuízos podem ser contabilizados em milhões.
Mas quando uma família perde sua segurança, não existe moeda capaz de expressar integralmente o que foi destruído.
E essa é a pergunta que permanece, atravessando duas fronteiras e três décadas:
Quem responde pelas vidas que desmoronam quando um banco deixa de honrar seus compromissos?
Eunice Espínola
Jornalista, escritora e CEO da Stella Brasil Comunicações. Ex-empresária atingida pela intervenção do Banco Econômico em 1995.
STELLA BRASIL COMUNICAÇÕES
Jornalismo, memória e responsabilidade social.
Fontes documentais da reportagem